Отчет о движении денежных средств (ДДС): как за 1 час увидеть все деньги бизнеса
Прибыль в отчетах — это не живые деньги на счете. Компания может зарабатывать каждый месяц и не найти денег на зарплату.
ДДС (отчет о движении денежных средств, Cash Flow) фиксирует все поступления и списания денег компании и показывает остатки на счетах. Отвечает на вопрос «нам есть чем платить?». Потоки делятся на три вида деятельности: операционную, инвестиционную и финансовую. Прибыльная по отчетам компания может попасть в кассовый разрыв — ДДС показывает его заранее.
Представьте распространенную ситуацию: бухгалтер отчитывается о рекордной выручке, в отчете о прибылях красуется цифра с шестью нулями, но приходит время платить поставщикам или выдавать зарплату — а на р/с пусто.
Вы начинаете судорожно вынимать деньги из личных сбережений, переводить средства между счетами или брать срочный овердрафт. Поздравляем, вы столкнулись с кассовым разрывом.
Почему так происходит? Потому что прибыль в отчетах — это не живые деньги на счете. Чтобы контролировать реальный поток средств и не гадать, хватит ли завтра на аренду, каждому собственнику нужен один базовый инструмент — ДДС (Отчет о движении денежных средств).
В этой статье разберем, как устроена форма ДДС, как собрать первый отчет за 1 час из обычной банковской выписки и нужно ли переходить из Excel в специализированные сервисы. Покажу на примере из практики, как компания с прибылью 2,5 млн за квартал дошла до остатка 90 тысяч на счете — и почему ДДС увидел бы это за два месяца.
В конце статьи — ссылка на таблицу, в которой мы ведем ДДС у себя и у клиентов.
Что такое ДДС и чем этот отчет отличается от других
ДДС (Отчет о движении денежных средств) — это финансовый документ, который фиксирует абсолютно все приходы и списания денег компании за определенный период (день, неделю, месяц).
Он отвечает на 3 главных вопроса собственника:
- Откуда пришли деньги?
- Куда они ушли?
- И сколько денег осталось прямо сейчас на всех счетах и в кассах?
Главная путаница: ДДС vs ОПиУ (P&L)
Главная ошибка начинающих предпринимателей — путать ДДС с Отчетом о прибылях и убытках (ОПиУ / P&L).
- P&L показывает эффективность бизнеса. Он фиксирует обязательства по методу начисления: вы отгрузили товар — прибыль посчитана, даже если клиент заплатит только через 60 дней.
- ДДС показывает ликвидность и факт. Ему все равно, когда подписан акт. Деньги упали на расчетный счет — вносим приход. Списали за аренду — вносим расход.
Здесь работает простое правило: P&L показывает, зарабатывает ли бизнес в принципе. ДДС показывает, сможет ли бизнес выжить и расплатиться по счетам сегодня.
Для полной картины отчета три:
| Отчет | На какой вопрос отвечает | Что считает |
|---|---|---|
| ДДС (Cash Flow) | Есть чем платить? | Поступления и списания денег |
| ОПиУ (P&L) | Заработали или нет? | Выручку и расходы по начислению |
| Баланс | Чем владеем и кому должны? | Активы и обязательства на дату |
Про второй отчет у нас есть отдельный подробный гайд: что такое ОПиУ, три уровня прибыли и примеры форм для разных бизнесов. Малому бизнесу советуем начинать с этой пары — ДДС и ОПиУ: первый следит за деньгами, второй за прибылью. Один не заменяет другой.
Прямой и косвенный метод: что выбрать малому бизнесу?
Существует два подхода к составлению отчета ДДС.
1. Прямой метод
Вы просто берете все фактические операции (приходы и списания) и раскладываете их по статьям доходов и расходов.
Плюсы: предельно понятен, прост в сборке, идеален для оперативного ежедневного и ежемесячного учета.
Минусы: не объясняет, почему прибыль в P&L не совпадает с остатком денег на счете.
2. Косвенный метод
Формируется «от обратного»: берется чистая прибыль из отчета P&L и корректируется на статьи, которые не вызывают реального движения денег (например, амортизация), а также на изменения в дебиторке, кредиторке и запасах.
Плюсы: четко показывает связь между прибылью и денежным потоком.
Минусы: сложная методология, требует идеального ведения бухгалтерского и управленческого учета.
Рекомендация HelpExcel: для малого и среднего бизнеса в 95% случаев подходит прямой метод. Он нагляден, легко внедряется в Excel и позволяет быстро навести порядок в финансах.
Структура ДДС: 3 ключевых вида деятельности
Чтобы отчет не превратился в хаотичный список из сотен строк, все денежные потоки делят на три главных блока: операционную, инвестиционную и финансовую деятельность. Если смешать их в одну кучу, вы никогда не поймете реальное положение дел.
1. Операционная (основная) деятельность
Сюда относим все, что связано с ежедневной работой бизнеса.
Приход: оплата от покупателей, выручка с маркетплейсов.
Расход: закупка товара/сырья, зарплата штата, аренда, маркетинг, налоги.
Рекомендация HelpExcel: операционный денежный поток обязан быть положительным. Если основная деятельность уходит в минус, бизнес работает в убыток.
2. Инвестиционная деятельность
Все, что связано с развитием и долгосрочными вложениями:
- покупка оборудования, станков, автотранспорта;
- ремонт офиса или открытие новой точки;
- вложения в ценные бумаги или выдача займов.
Важно: в растущем бизнесе этот поток часто отрицательный — и это нормально, так как компания инвестирует в свое будущее.
3. Финансовая деятельность
Взаиморасчеты с собственниками и кредиторами:
- получение и погашение кредитов, займов, овердрафтов;
- вклады собственника в уставный капитал;
- выплата дивидендов.
Важно: кредит — это не операционный доход бизнеса, а временное привлечение денег по финансовой деятельности. Замена операционного минуса кредитным плюсом дает лишь иллюзию благополучия.
Вот как выглядит месяц, разложенный по трем видам деятельности:
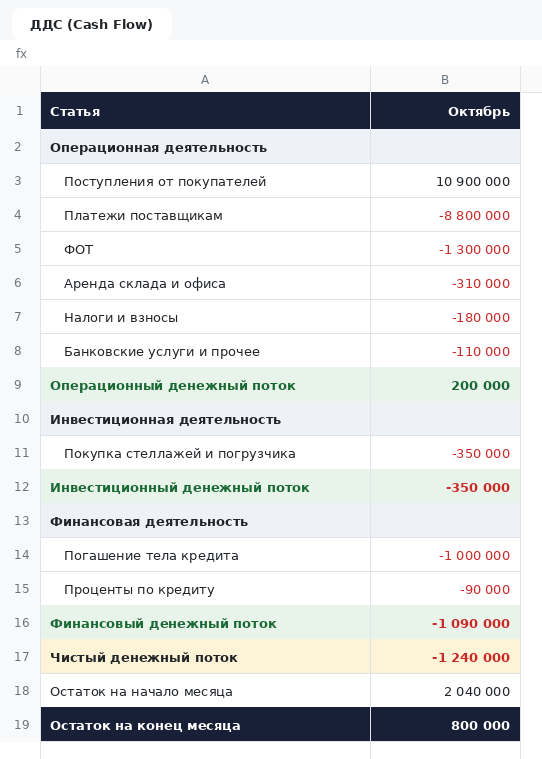
Обратите внимание на итог: операционный поток положительный, а денег на счете стало меньше. Без разбивки по видам деятельности вы бы увидели только «минус за месяц» и начали бы резать расходы — хотя проблема в графике платежей по кредиту.
Как собрать первый ДДС из банковской выписки за 1 час: пошаговый план
Для старта не нужно сразу покупать дорогой софт. Начните с простого алгоритма в Excel или Google Таблицах.
Шаг 1. Скачайте выписки из всех банков
Выгрузите текстовый файл или таблицу .xlsx / .csv из личных кабинетов всех ваших банков за последний месяц. Не забудьте указать остатки на начало и конец периода.
Шаг 2. Разделите выгрузку на колонки
Оставьте 5 главных параметров:
- Дата операции
- Сумма (приход со знаком «+», расход со знаком «−»)
- Контрагент (кто платит / кому платим)
- Назначение платежа
- Расчетный счет / касса
Шаг 3. Разметьте категории (разнесите по статьям)
Создайте справочник статей (например: «Выручка», «Закупка товара», «Аренда», «ФОТ», «Маркетинг»). Присвойте каждой транзакции из выписки соответствующую статью.
Шаг 4. Сведите итоги через суммирование
Сгруппируйте данные по статьям и трем видам деятельности (операционная, инвестиционная, финансовая).
Шаг 5. Проверьте формулу баланса
В конце отчета обязана сходиться главная финансовая формула:
Остаток на конец = Остаток на начало + Приход − Расход
Если итоговая цифра сходится с реальным остатком на ваших р/с и в кассе — ваш первый ДДС собран верно!
Для легкого старта в управленческом учете мы в HelpExcel создали готовый бесплатный шаблон таблицы с отчетом ДДС — вам останется просто внести ваши данные: забрать таблицу учета финансов. Руками заполняется один лист — журнал операций, ДДС и ОПиУ собираются формулами сами.
Кейс: прибыль есть, а зарплату платить нечем
Пример из нашей практики ведения учета. Компания обезличена, цифры изменены — механика настоящая.
Оптовый поставщик упаковки для кафе и пекарен. По ОПиУ все прилично: стабильная прибыль 600–800 тысяч в месяц, сентябрь–ноябрь в сумме дали 2,5 млн. Собственник в августе посмотрел на остаток 5,8 млн и вывел 1,5 млн дивидендов.
Дальше три события подряд, каждое по отдельности — нормальное:
- сентябрь: сезонная закупка товара на 5,8 млн по предоплате — сети начнут выбирать объемы в октябре–ноябре;
- октябрь: отгрузки рекордные, но сети платят с отсрочкой 45 дней — выручка по ОПиУ есть, живых денег с нее еще нет. Плюс подошел график погашения кредита: по миллиону в месяц;
- ноябрь: дебиторка доросла до 9,8 млн. Деньги придут в декабре–январе. А зарплата — 5 декабря.
Вот эти пять месяцев в ДДС:
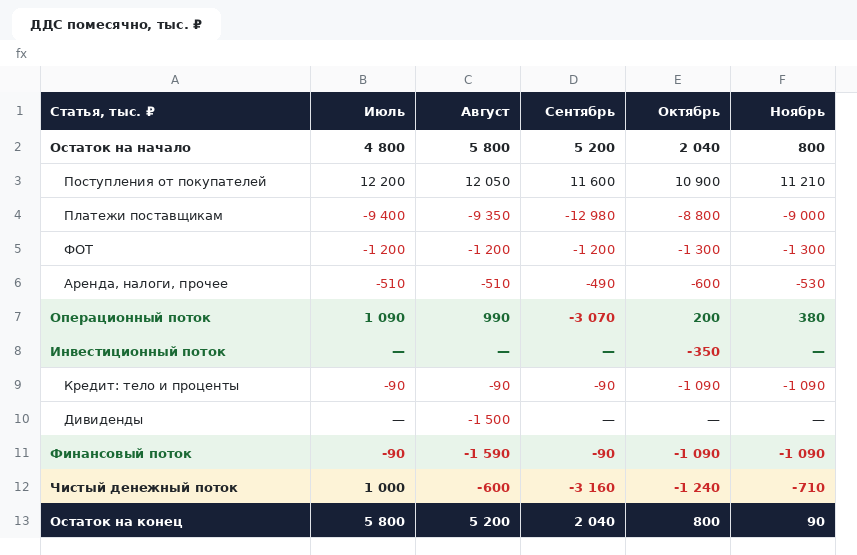
На конец ноября на счете 90 тысяч. Через неделю — зарплата 1,3 млн. Компания прибыльна каждый месяц, и она же неплатежеспособна.
Что здесь важно: ни одно из решений не было ошибкой само по себе. Сезонная закупка — правильно. Отсрочка сетям — условие работы с ними. Дивиденды — право собственника. Проблема в том, что решения принимались по остатку на счете, а не по прогнозу потока. ДДС с платежным календарем показал бы разрыв еще в сентябре: закупку можно было разбить на два транша, дивиденды отложить на квартал, а с банком договориться о переносе графика — заранее и спокойно, а не в панике за неделю до зарплаты.
Почему прибыль есть, а денег нет?
Это самый частый запрос, с которым предприниматели приходят к нам в HelpExcel. Куда исчезают деньги, если бухгалтер рисует красивый плюс в отчетах?
Наши эксперты рассказали про «черные дыры», где чаще всего теряются ваши деньги:
- Заморозка в запасах. Вы закупили товар на склад на 3 месяца вперед. Прибыль еще не сформирована (товар не продан), но живые деньги из бизнеса уже ушли.
- Рост дебиторской задолженности. Вы отгрузили клиентам товар на 5 млн рублей, признали прибыль, но клиенты платят с задержкой в 30–60 дней. На бумаге вы богаты, на счете — 0.
- Выплата тела кредита. Проценты по кредиту фиксируются в расходах, а вот сам возврат тела кредита списывается с р/с, но не уменьшает прибыль.
- Свободный вывод дивидендов. Собственник берет деньги из кассы «на личные нужды» без оглядки на реальный график платежей компании.
В кейсе выше сработали все четыре сразу. ДДС помогает моментально подсветить эти дыры и предотвратить банкротство на фоне казалось бы успешных продаж.
7 частых ошибок при заполнении ДДС
- Смешивание личных денег и денег бизнеса. Оплаты с личной карты собственника без оформления дивидендов или займа ломают весь управленческий учет.
- Слишком детальная или слишком общая детализация. 150 микро-статей создадут хаос при заполнении, а всего 3 статьи (например: приход, расход и другое) не дадут аналитики для принятия решений.
- Учет перемещений как доходов/расходов. Перевод денег со счета А на счет Б — это перемещение, а не расход бизнеса.
- Отсутствие разграничения по видам деятельности. Оплата оборудования попадает в операционные расходы и искажает реальную себестоимость месяца.
- Игнорирование мелких наличных расходов. Мелкие покупки канцелярии или оплаты курьерам разрывают итоговый баланс.
- Заполнение отчета раз в полгода. ДДС — инструмент оперативного контроля. Для малого бизнеса оптимально вести его раз в неделю или ежедневно.
- Отсутствие платежного календаря. ДДС показывает, что уже произошло. Чтобы предотвратить кассовые разрывы в будущем, на базе ДДС обязательно строится платежный календарь.
Когда пора уходить из простого Excel в специализированный сервис?
Таблицы Excel и Google Sheets — лучший инструмент на старте. Они гибкие, бесплатные и позволяют быстро протестировать методологию. Однако со временем обычная таблица начинает съедать время вашей команды.
Признаки того, что вы переросли простые таблицы в Excel:
- У вас больше 3–5 расчетных счетов, эквайринг, кассы и маркетплейсы, а ручной перенос выписок занимает более 3–4 часов в неделю.
- Человеческий фактор: сотрудники периодически затирают формулы, теряют транзакции или путают статьи.
- Нужно разграничить права доступа: менеджер должен видеть только свои статьи расходов, но не всю финансовую картину компании.
- Бизнес быстро растет: появляется несколько юридических лиц, проектов или филиалов, и сводить их в единый консолидированный ДДС вручную становится мучением.
В этот момент стоит посмотреть в сторону специализированных учетных сервисов, автоматизированных BI-систем с прямой интеграцией банков по API или индивидуально выстроенной системы таблиц на базе Google Sheets.
Частые вопросы
Что такое ДДС простыми словами? Это журнал всех денег компании: сколько пришло, сколько ушло, сколько осталось на счетах и в кассах. Собирается из банковских выписок и данных по кассе.
Чем ДДС отличается от ОПиУ? ДДС считает живые деньги, ОПиУ — прибыль по начислению. Компания может быть прибыльной и сидеть без денег, и наоборот. Подробный разбор — в гайде по ОПиУ.
Чем ДДС отличается от БДДС и БДР? ДДС — факт движения денег. БДДС — бюджет движения денежных средств, то есть план этих же потоков на будущее. БДР — бюджет доходов и расходов, плановый аналог ОПиУ. Сначала налаживают факт (ДДС), потом подключают планирование.
Как часто вести ДДС? Заносить операции — ежедневно или раз в неделю, это 10–15 минут. Анализировать — раз в неделю и по итогам месяца. Отчет, который заполняется раз в квартал, кассовый разрыв предотвратить не успеет.
Что делать, если кассовые разрывы уже случаются? Собрать ДДС за последние 2–3 месяца, найти по нему причину (запасы, дебиторка, кредиты, дивиденды — см. черные дыры выше) и построить платежный календарь на 4–6 недель вперед. Разрыв, который виден за месяц, закрывается спокойно: переносом платежей, факторингом, траншами закупок.
С чего начать прямо сейчас?
Управленческий учет не строится за один день, но первый шаг можно сделать уже сегодня.
- Скачайте готовый проверенный шаблон. Не изобретайте велосипед — воспользуйтесь продуманной формой Google Таблиц от экспертов HelpExcel. В ней уже настроены правильные статьи, формулы и автоматический ввод остатков: шаблон учета финансов.
- Нужна помощь в наведении порядка? Если у вас нет времени разбираться в тонкостях, закажите бесплатную диагностику учета с нашим финансовым директором. Мы разберем вашу ситуацию, найдем причины кассовых разрывов и поможем построить прозрачную систему управления финансами.
Возьмем учет на себя
В статье уже есть бесплатная база: таблица учета финансов и платежный календарь — этого хватит, чтобы закрыть базовый контур самостоятельно. Если вести некому или некогда — берем весь учет на себя: заносим операции, закрываем месяц, сверяем кассу, готовим ОПиУ, ДДС и платежный календарь и объясняем цифры.
Бухгалтерия + управленческий учет + планирование — от 15 000 ₽ в месяц. Рутину делает ИИ, поэтому выходит в разы дешевле финансиста в штате. Начинается все с бесплатной оценки объема работ.
Узнать подробнее
Артем Медведев
Бизнес-аналитик, основатель HelpExcel.pro
Собирает управленческую отчетность и автоматизирует расчеты, которые до этого сводили руками: прибыль и себестоимость, показатели бизнеса, сверки с контрагентами.